
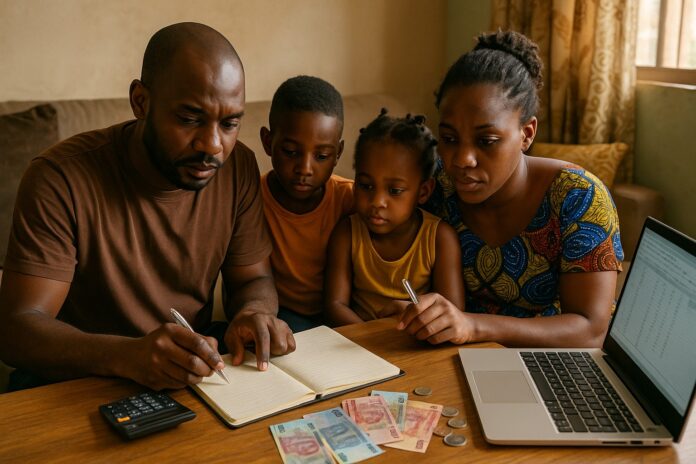
Pour établir ton budget familial en RDC, commence par noter l’argent réellement disponible, les dépenses indispensables et leurs dates de paiement. Tu pourras ensuite décider ce que tu peux consacrer aux projets et aux imprévus. Un cahier suffit : l’essentiel est d’utiliser tes propres chiffres et de les revoir régulièrement.
Un budget aide à repérer un manque d’argent avant une échéance. Il ne garantit ni la fin des dettes ni une épargne chaque mois, surtout quand les revenus couvrent difficilement les besoins essentiels.
1. Calcule ce que ta famille peut réellement dépenser
Inscris le salaire net reçu, les revenus disponibles des activités et les aides effectivement reçues. Note aussi leur date d’arrivée. Une aide familiale promise ne doit pas financer une dépense certaine avant d’être arrivée.
Petit commerce : sépare les recettes du revenu familial
L’argent des ventes ne constitue pas entièrement un revenu disponible. Il faut conserver ce qui sert à renouveler les marchandises et à payer les charges de l’activité.
Exemple fictif : une activité encaisse 250 000 CDF pendant le mois. Après 100 000 CDF de marchandises et de charges, il reste 150 000 CDF, à condition qu’aucune autre charge ne soit encore à payer. Avec un salaire net de 350 000 CDF, le ménage dispose alors de 500 000 CDF.
Si tes revenus varient, prépare un scénario prudent avec les sommes que tu peux raisonnablement attendre. Répartis les rentrées supplémentaires seulement après leur réception, en tenant compte des prochaines échéances.
2. Note les dépenses et les échéances
Pendant un mois, relève chaque paiement dans un carnet : date, motif, montant et devise. Complète avec les reçus et historiques de transactions. Un retrait d’espèces n’est pas une dépense supplémentaire si tu notes ensuite les achats réglés avec cet argent.
- Besoins essentiels : alimentation, logement, eau, énergie, soins, école et déplacements nécessaires.
- Engagements : remboursements de dettes et aides familiales prévues.
- Dépenses ajustables : sorties, achats reportables et communications non indispensables.
- Sommes à réserver : rentrée scolaire, dépenses périodiques, projets et imprévus.
Regarde aussi les mois précédents pour retrouver les dépenses peu fréquentes. Pour une dépense fictive de 120 000 CDF payable dans six mois, sans somme déjà réservée, la provision nécessaire serait de 20 000 CDF par mois. Si ce montant est impossible, ajuste le projet ou recherche une solution avant l’échéance.
3. Construis un budget qui correspond à ta situation
La règle 50/30/20 reste un repère
Dans sa présentation courante, cette règle répartit le revenu net entre 50 % pour les besoins, 30 % au maximum pour les envies et 20 % pour l’épargne et les remboursements de dettes. Le transport indispensable appartient aux besoins : il ne forme pas une enveloppe distincte de 20 %.
Sur 500 000 CDF, cela représente respectivement 250 000, 150 000 et 100 000 CDF. Mais ces proportions ne constituent pas une norme congolaise ni une obligation. Si tes besoins dépassent 50 %, pars de leur coût réel et adapte les autres postes.
Un exemple fictif à adapter
Les montants suivants illustrent uniquement un calcul. Ils ne représentent ni des prix locaux vérifiés ni un budget suffisant pour toute famille.
| Poste | Prévision mensuelle |
|---|---|
| Logement | 80 000 CDF |
| Alimentation | 150 000 CDF |
| Transport indispensable | 70 000 CDF |
| Eau et énergie | 25 000 CDF |
| École et provisions scolaires | 60 000 CDF |
| Communication | 20 000 CDF |
| Soins courants prévus | 20 000 CDF |
| Remboursement de dette | 25 000 CDF |
| Réserve d’urgence | 20 000 CDF |
| Dépenses personnelles et loisirs | 30 000 CDF |
| Total affecté | 500 000 CDF |
Ajoute une colonne « réellement payé » à ton tableau. Tout dépassement demande une nouvelle décision : réduire un autre poste, reporter un achat ou revoir la prévision.
4. Réagis quand les dépenses dépassent les revenus
Avec 550 000 CDF de dépenses prévues et 500 000 CDF disponibles, il manque 50 000 CDF. Commence par distinguer les achats reportables des besoins essentiels et des engagements à payer.
- Réduis d’abord les dépenses facultatives que tu peux réellement modifier.
- Pour un achat en gros, compare le coût par unité, le transport et la quantité que tu utiliseras effectivement.
- Inscris les dettes avec leur échéance et le montant dû. Si un paiement devient impossible, contacte le créancier avant l’échéance pour discuter d’une solution, sans supposer qu’elle sera acceptée.
- Si les besoins essentiels dépassent durablement les revenus, revois les charges et les ressources possibles : une réduction des petits plaisirs peut être insuffisante.
Vérifie également les dates : un budget équilibré sur le mois peut manquer de liquidités si le loyer arrive avant le salaire. Réserve les sommes nécessaires dès leur réception.
5. Prépare une réserve accessible pour les imprévus
Le montant dépend de ta situation. Commence par un objectif modeste lié à une dépense imprévue que ta famille pourrait rencontrer. À titre de calcul, 5 000 CDF mis de côté chaque semaine pendant huit semaines donnent 40 000 CDF, hors frais et sans retrait. Ce rythme doit rester compatible avec tes besoins.
Distingue cette réserve de l’argent prévu pour la rentrée scolaire. Après une urgence, adapte les versements pour la reconstituer progressivement.
Choisir où conserver l’argent
Privilégie l’accessibilité et examine les frais, les conditions de retrait et les protections annoncées par le prestataire. Les espèces peuvent être perdues, volées ou détruites. Pour un service mobile comme M-Pesa, garde ton code PIN secret et consulte les conditions du service utilisé.
Si tu participes à une likelemba avec un tour de versement fixé, ne compte pas cette somme comme immédiatement disponible avant ton tour. Demande comment sont traités les retards et les départs. Garde une réserve accessible séparément si tu le peux.
Gérer les francs et les dollars sans promesse de protection
Note séparément les sommes en CDF et en USD. Pour les comparer, indique le taux et la date de conversion utilisés, puis actualise ta prévision au moment du paiement. Conserver des dollars ne garantit pas de préserver ton pouvoir d’achat : la variation du change peut modifier leur valeur en francs. Évite de convertir automatiquement toute ta réserve sans considérer la devise de tes prochaines dépenses et les coûts de conversion.
Fais un point familial chaque semaine
Prends un court moment avec les personnes concernées pour comparer les prévisions aux paiements, préparer les échéances et décider des ajustements. Évite les reproches : cherchez ensemble ce qui est réalisable.
Pour commencer, note aujourd’hui ton argent disponible et les paiements des sept prochains jours. À la fin du mois, corrige les montants à partir des dépenses réelles. Ton budget deviendra utile en suivant la vie de ta famille, même lorsque tout ne se passe pas comme prévu.
